

Predare Leasing
Leasingul este una dintre cele mai populare forme de finanțare pentru achiziționarea unei mașini sau a unui utilaj. Prin leasing ai acces la bun…
Utilizatorii nostri sunt prioritatea noastra, de fiacare data si cu fiecare alegere. Suntem de parere ca toti ar trebui sa luam decizii financiare intelepte, in favoarea noastra.
Site-ul Mr.Finance nu inglobeaza toate companiile sau produsele financiare disponibile pe piata, insa reuseste, cu multa munca si seriozitate, sa ofere ghiduri extrem de utile, instrumente si informatii obiective, independente si directe. Si, in plus, toate aceste informatii sunt gratuite.
Asadar, cum monetizam totul? Partenerii cu care colaboram ne compenseaza. Acest lucru influenteaza produsele pe care le analizam, pozitia acestora in site, dar niciodata nu va afecta recomandarile si indrumarile noastre, redactate si puse in site cu eforturi considerabile - ore de munca si cercetare. Partenerii cu care colaboram nu ne pot plati pentru a-si asigura pozitii favorabile pe platforma - servicii sau produse.

Echipa Mr. Finance se străduie să vă ajute să luați decizii financiare mai inteligente. Deși aderăm la o politică strictă de integritate editorială, această postare poate conține referințe la produse de la partenerii noștri. Iată o explicație pentru modul în care ne facem bani.

Leasing vs credit auto este una dintre cele mai frecvente dileme atunci când vrei să îți cumperi o mașină.
Fie că ești persoană fizică sau ai un business, alegerea între leasing vs credit auto îți va influența bugetul, flexibilitatea financiară și chiar costul total al mașinii pe termen lung.
În prezent, opțiunile de finanțare sunt variate, însă alegerea potrivită nu este universal valabilă. Totul ține de context: scopul achiziției (personal sau profesional), statutul tău (PF sau firmă), nivelul veniturilor și modul în care vrei să îți gestionezi costurile în timp.
Diferența între leasing și credit auto nu se rezumă doar la cine deține mașina în perioada finanțării.
Vorbim și despre:
De multe ori, alegerea între leasing vs credit auto nu este despre „ce e mai ieftin”, ci despre ce se potrivește mai bine situației tale financiare și planurilor pe termen mediu și lung.
În acest ghid comparativ leasing vs credit auto, analizăm clar avantajele și dezavantajele fiecărei opțiuni, fără surprize neplăcute pe parcurs, pentru ca tu să poți decide ce se potrivește mai bine: leasingul sau creditul auto.
Leasingul auto este o formă de finanțare prin care o instituție de leasing achiziționează mașina pe numele ei și îți oferă dreptul de utilizare, în schimbul unor rate lunare.
Practic, plătești pentru utilizarea bunului. Dacă vorbim despre leasing financiar, atunci poți să devii proprietarul bunul la finalul contractului.
Există două tipuri principale de leasing:
Dobânda la leasing auto este, de regulă, fixă.
În 2026, dobânzile se situează, în medie, între 4,5% și 10% pe an, în funcție de tipul de client, durata contractului și valoarea avansului.
Pentru persoane fizice este nevoie de următoarele documente:
Pentru persoane juridice este nevoie de următoarele:
Creditul auto este o formă de finanțare oferită de bănci, prin care primești o sumă de bani pentru a cumpăra mașina pe numele tău. Aici, devii proprietar imediat, dar bunul este gajat până la achitarea integrală a creditului.
O altă opțiune este creditul de nevoi personale, la care nu mai este nevoie ca mașina să fie garanție pentru credit.
Dacă optezi pentru creditul de nevoi personale, atunci nu este nevoie ca mașina să fie ipotecată în favoarea băncii, respectiv ești proprietar cu alte în regulă chiar din prima zi.
Dobânda la creditul auto este comparabila cu dobânda la credite de nevoi personale și poate fi fixă sau variabilă. Dobânzile la creditele auto variază între 5% și 15% pe an, în funcție de instituția financiară și profilul clientului.
De asemenea, pot exista comisioane de analiză, taxe de administrare sau asigurări obligatorii de viață (în unele cazuri).
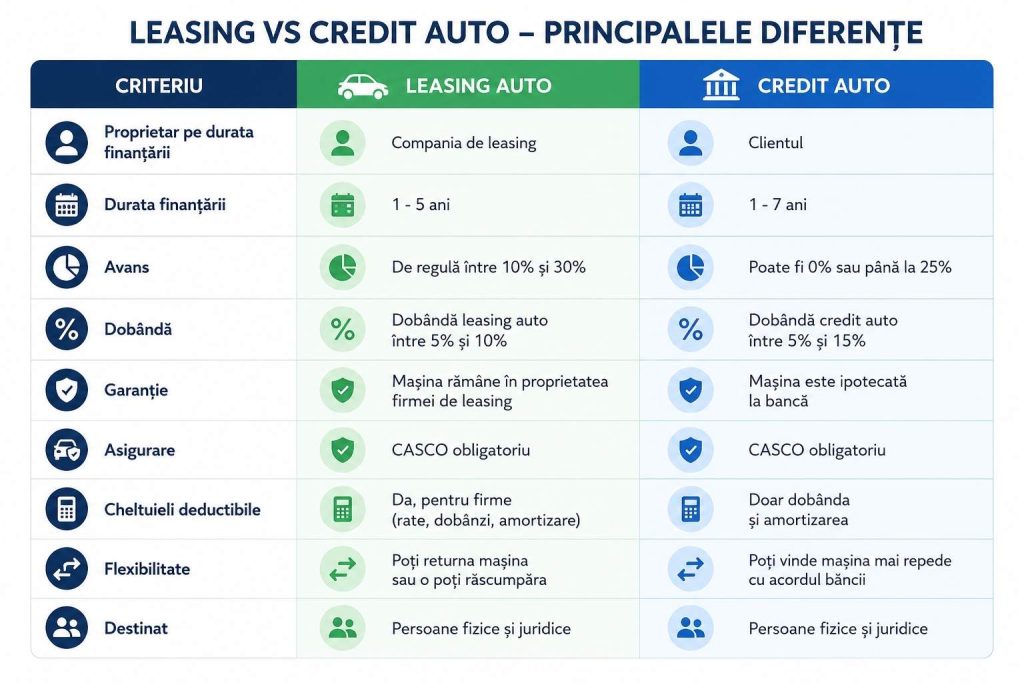
În imaginea de mai sus am evidențiat principalele diferențe dintre leasing vs credit auto, astfel încât să poți lua o decizie informată, mai ales atunci când aceasta are impact asupra companiei tale.
| Criteriu | Leasing auto | Credit auto |
| Proprietar pe durata finanțării | Compania de leasing | Clientul |
| Durata finanțării | 1 - 5 ani | 1 - 7 ani |
| Avans | De regulă între 10% și 30% | Poate fi 0% sau până la 25% |
| Dobândă | Dobândă leasing auto între 5% și 10% | Dobândă credit auto între 5% și 15% |
| Garanție | Mașina rămâne în proprietatea firmei de leasing | Mașina este ipotecată la bancă |
| Asigurare | CASCO obligatoriu | CASCO obligatoriu |
| Cheltuieli deductibile | Da, pentru firme (rate, dobânzi, amortizare) | Doar dobânda și amortizarea |
| Flexibilitate | Poți returna mașina sau o poți răscumpăra | Poți vinde mașina mai repede cu acordulbăncii |
| Destinat | Persoane fizice și juridice | Persoane fizice și juridice |
Important! Creditul auto este un instrument folosit tot mai rar. Mulți oameni apelează la creditul de nevoi personale pentru a-și achiziționa o mașină pentru că: faci ce vrei cu mașina, aceasta nu este garanție pentru bancă, nu ești obligat să faci CASCO etc.
Pentru persoanele juridice, leasingul auto are un avantaj fiscal semnificativ.
În plus, leasingul oferă o contabilitate mai simplă, fără a fi nevoie de înregistrarea bunului în patrimoniu (în cazul leasingului operațional).
În cazul creditului auto, mașina este achiziționată direct pe firmă, deci se înregistrează ca activ fix și se amortizează contabil.
Așadar, creditul are avantaje fiscale mai reduse decât leasingul, mai ales când vine vorba de costuri lunare.
Leasingul, ca orice formă de finanțare, are atât avantaje, cât și dezavantaje:
Și creditul vine la pachet atât cu avantaje, cât și dezavantaje
În 2026, alegerea între leasing vs credit auto depinde în primul rând de obiectivul tău financiar și de modul în care vrei să gestionezi costurile pe termen lung.
În analiza leasing vs credit auto, diferențele devin și mai evidente în funcție de statut:
Indiferent de opțiune, o comparație corectă leasing vs credit auto trebuie să includă costul total, condițiile contractuale și impactul asupra bugetului tău.
Înainte de a semna, analizează atent toate costurile și, dacă este nevoie, cere ajutorul unui specialist care să te ghideze către cea mai potrivită soluție de finanțare.
Leasingul și creditul auto sunt două modalități diferite de a finanța achiziția unei mașini, fiecare cu avantaje și dezavantaje clare.
În prezent, tendința se îndreaptă tot mai mult spre leasing operațional pentru companii și leasing financiar pentru persoane fizice care vor proprietate, dar preferă o finanțare mai simplă decât un credit bancar.
Leasingul este una dintre cele mai populare forme de finanțare pentru achiziționarea unei mașini sau a unui utilaj. Prin leasing ai acces la bun…

Leasingul a devenit o modalitate de finanțare destul de populară, atât pentru persoane fizice, cât și pentru persoane juridice. Leasingul presupune ca, în loc…

Atunci când alegi să cumperi o mașină prin leasing, cel mai mare efort financiar pe care trebuie să-l suporți este avansul. Avansul pentru leasing…

Valoare reziduală este unul dintre cei mai importanți termeni atunci când alegem un contract de leasing. Este un detaliu care influențează semnificativ rata lunară,…

Atunci când achiziționezi o mașină prin leasing, nu devii imediat proprietar al vehiculului. Proprietatea rămâne la compania de leasing până la finalul contractului, lucru…

Deducerea TVA pentru autovehiculele utilizate în activitatea economică depinde de modul de utilizare (exclusiv profesional sau mixt) și de tipul operațiunii (cumpărare, închiriere ori…

Achiziționarea unei mașini prin leasing, fie el financiar sau operațional, vine cu numeroase avantaje, dar și cu responsabilități pentru utilizator. Una dintre responsabilități este…

Încheiere unui contract de leasing, fie el financiar sau operațional, vine la pachet cu anumite costuri pe care mulți clienți nu le anticipează atunci…
Vă informăm că acest site culege date cu caracter personal și utilizează cookies. Pentru informarea completă, vă recomandăm să citiți Politica de Prelucrare a Datelor cu Caracter Personal Politica GDPR Mr. Finance precum și Politica de utilizare a cookies-urilor. Vezi mai mult detalii